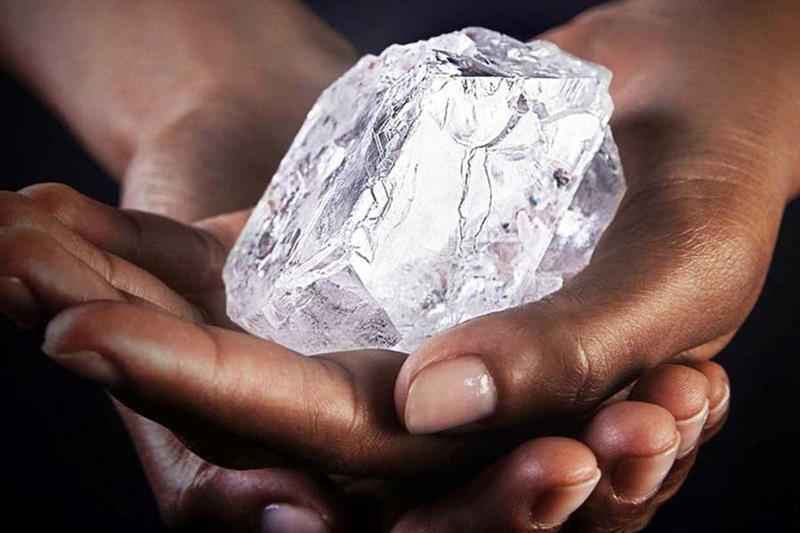

(LETTRE D’AFRIQUE) La baisse persistante des prix du diamant naturel et la progression des pierres synthétiques fragilisent les revenus des producteurs africains. Dans ce contexte, la transformation locale apparaît de plus en plus comme un levier de diversification économique. Mais entre le poids de l’Inde, les coûts industriels et le manque de compétences spécialisées, le passage de l’extraction au diamant taillé reste un défi majeur.
Trois ans après le début de la crise qui secoue le marché mondial du diamant naturel, les grands producteurs africains sont confrontés à une équation de plus en plus complexe : comment préserver les revenus tirés de l’exploitation minière lorsque les prix reculent, que la demande ralentit et que les diamants synthétiques gagnent du terrain ?
Pour plusieurs pays producteurs, une partie de la réponse se trouve désormais dans la transformation locale.
L’objectif est connu : ne plus se limiter à extraire et exporter les pierres brutes, mais conserver sur le continent une part plus importante de la valeur générée par leur taille, leur polissage et leur commercialisation.
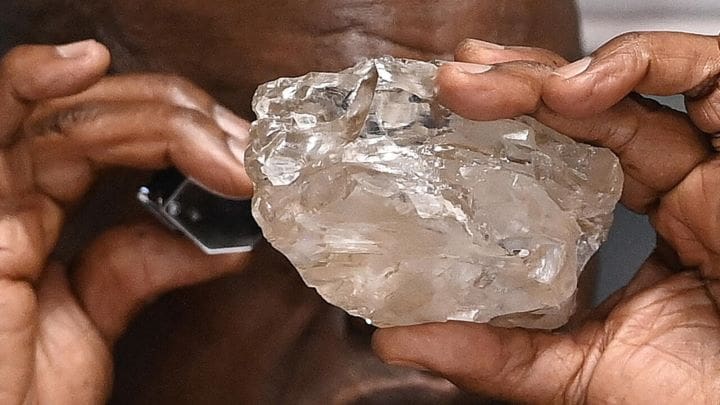
Le défi reste cependant considérable. La récente décision de HB Antwerp de réduire ses activités de taille et de polissage au Botswana illustre précisément les difficultés auxquelles se heurte cette stratégie.
Botswana : la transformation locale confrontée aux réalités du marché
Le recul annoncé des opérations de HB Antwerp au Botswana constitue un revers pour le développement de la filière locale.
Le groupe belge explique cette décision notamment par la non-concrétisation d’un élément essentiel de son partenariat avec l’État botswanais. L’accord conclu en 2023 prévoyait notamment une participation de 24 % de l’État dans HB Antwerp ainsi que la fourniture au groupe de 10 % des diamants bruts commercialisés par l’Okavango Diamond Company.
Selon Boaz Lev, directeur général associé du groupe, les engagements prévus n’ont pas été entièrement concrétisés.
À cette difficulté institutionnelle s’est ajoutée la détérioration du marché mondial. La baisse de la demande et des prix a contraint le Botswana à réduire sa production.
La production de Debswana, société détenue à parts égales par l’État botswanais et De Beers, est ainsi passée de 24,7 millions de carats en 2023 à 17,9 millions en 2024, puis à 15,1 millions en 2025.
Cette contraction a nécessairement des conséquences sur l’ensemble de la chaîne de valeur.
Pour une industrie de transformation locale, disposer d’un approvisionnement régulier en diamants bruts constitue en effet une condition essentielle de viabilité. Lorsque les volumes disponibles diminuent, les unités de taille et de polissage peuvent rapidement perdre en compétitivité.
La crise révèle une dépendance structurelle
La situation botswanaise met en évidence une faiblesse structurelle de nombreux pays africains producteurs de diamants : l’essentiel de la valeur ajoutée est encore capté après l’exportation du minerai ou de la pierre brute.
Or, le segment de la taille et du polissage représente une activité économique significative, à forte intensité de main-d’œuvre et nécessitant des compétences spécialisées.
L’Inde occupe une position dominante dans cette industrie. Le pays taille et polit environ 90 % des diamants mondiaux, bénéficiant d’un écosystème industriel construit au fil de plusieurs décennies.
Pour les producteurs africains, reproduire ce modèle ne consiste donc pas simplement à installer quelques usines.
Il faut développer simultanément les compétences, les infrastructures, l’accès à l’énergie, les mécanismes de financement, la logistique, les services spécialisés et surtout un approvisionnement suffisamment compétitif en diamants bruts.
C’est précisément ce qui rend la transformation locale à la fois attractive et difficile.
Angola : la stratégie prend de l’ampleur
Parmi les producteurs africains, l’Angola apparaît actuellement comme l’un des pays qui accélèrent le plus clairement dans cette direction.
Le pays a terminé 2025 en tête de la production africaine de diamants en valeur, dépassant le Botswana, tandis que ce dernier demeure dominant en volume.
Luanda cherche surtout à augmenter la part de valeur conservée localement.
Les résultats enregistrés dans la filière de transformation témoignent de cette volonté.
En 2025, l’Angola a exporté 23 300 carats de diamants polis pour une valeur de 109,7 millions de dollars. Sur un an, le volume des ventes a progressé de 126,5 %, tandis que leur valeur augmentait de 107 %.
Dans le même temps, les usines angolaises ont acheté 62 500 carats de diamants bruts destinés à la transformation, soit une progression de 67,6 % par rapport à 2024.
Ces chiffres restent à replacer dans l’ensemble du marché mondial, mais ils témoignent d’une montée en puissance de la transformation locale.
Saurimo devient un laboratoire industriel
Cette dynamique se traduit également par l’augmentation des capacités industrielles.
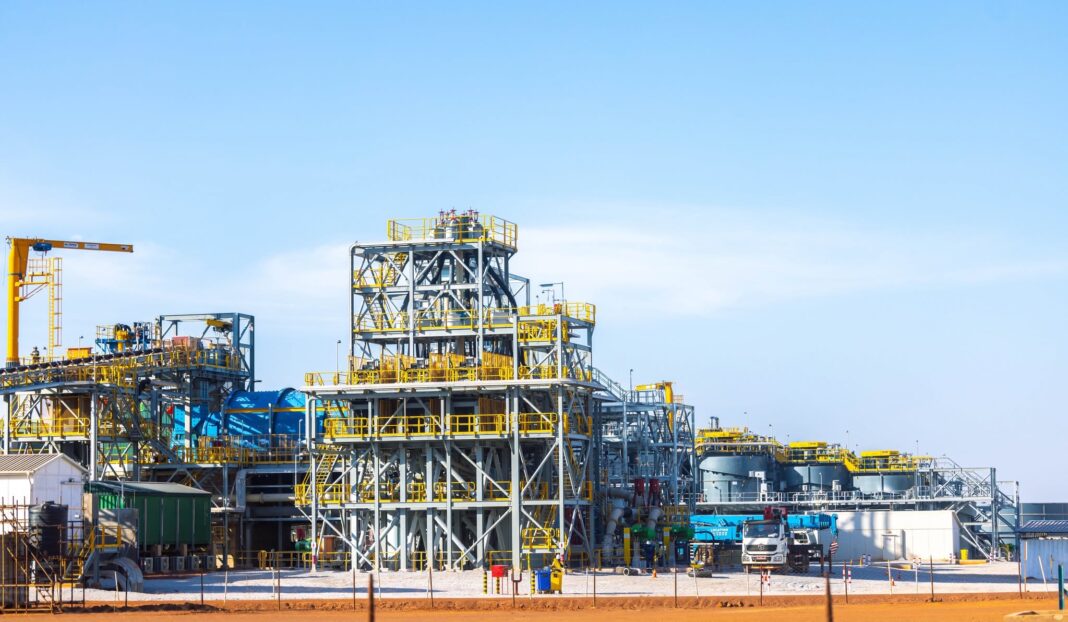
L’inauguration, en août 2026, de l’unité du groupe indien Diarough a porté à six le nombre d’usines de taille et de polissage installées dans le Pôle de développement diamantifère de Saurimo.
Le gouvernement angolais a par ailleurs annoncé l’arrivée prochaine d’une septième unité.
Cette concentration industrielle peut permettre au pays de créer progressivement un écosystème autour de la filière diamant : formation, emploi, services spécialisés, sous-traitance et développement de compétences techniques.
Le véritable enjeu sera toutefois de transformer ces investissements en activités industrielles durables.
Une usine ne garantit pas à elle seule la compétitivité d’un secteur. Celle-ci dépend de la régularité de l’approvisionnement, de la productivité, du coût de l’énergie, de la qualité de la main-d’œuvre et de l’accès aux marchés internationaux.
Namibie : une expérience plus ancienne mais sous pression
La Namibie dispose, de son côté, d’une expérience plus ancienne en matière de transformation locale.
Environ 15 à 20 % de sa production de diamants sont mis à la disposition d’entreprises agréées pour être taillés et polis dans le pays.
En 2025, la Namibia Diamond Trading Company indiquait que 88 % des carats vendus à ces entreprises avaient effectivement été transformés localement.
Le modèle démontre qu’une politique d’approvisionnement réservant une partie de la production aux transformateurs locaux peut contribuer à développer une industrie nationale.
Mais la Namibie fait elle aussi face à des contraintes liées à la fiscalité et à la compétitivité internationale.
La question est donc désormais de savoir comment maintenir cette activité face à des centres de transformation bénéficiant d’économies d’échelle importantes, notamment en Asie.
Afrique du Sud : un mécanisme de soutien confronté aux contraintes de production
L’Afrique du Sud a également développé un dispositif destiné à soutenir les transformateurs locaux.
Le State Diamond Trader peut acquérir jusqu’à 10 % de la production nationale afin de la revendre aux entreprises sud-africaines de transformation. Ces dernières doivent notamment transformer au moins 80 % des pierres acquises auprès du dispositif.
Sur le papier, le mécanisme vise à garantir aux transformateurs locaux un accès privilégié au diamant brut.
Dans la pratique, son efficacité dépend de la capacité à acheter effectivement les volumes disponibles.
Le plan 2025-2026 du State Diamond Trader souligne justement certaines difficultés, liées notamment aux prix proposés et à la diminution de la production nationale.
Le constat est révélateur : même lorsqu’un État met en place un mécanisme institutionnel favorable à la transformation locale, la compétitivité industrielle reste déterminée par les conditions réelles du marché.
Botswana : un potentiel encore largement inexploité
Le Botswana se trouve ainsi face à une contradiction.
Le pays possède une importante industrie diamantifère, une expérience minière reconnue et une main-d’œuvre déjà formée dans certains métiers de la transformation. Pourtant, une part significative de la valeur générée par le diamant continue d’être captée en dehors du pays.
En juin 2026, Serty Leburu, directrice générale de Diamond Trading Company Botswana, estimait à 34 milliards de dollars la valeur du marché mondial de la taille et du polissage, contre environ 14 milliards de dollars pour l’exploration, l’extraction et la récupération des pierres.
Cette comparaison met en évidence l’enjeu économique pour les producteurs : une plus grande participation aux étapes situées après l’extraction pourrait permettre de diversifier les sources de revenus et de créer davantage d’emplois qualifiés.
Mais le potentiel ne doit pas être confondu avec une rentabilité automatique.
Le recul des activités de HB Antwerp rappelle précisément que la transformation locale dépend d’un équilibre fragile entre disponibilité du brut, coûts industriels, productivité, débouchés commerciaux et environnement réglementaire.
La crise peut-elle devenir un accélérateur ?
La crise actuelle du diamant naturel pourrait paradoxalement renforcer l’intérêt pour la transformation locale.
Lorsque les revenus tirés de l’exportation du brut diminuent, les États producteurs ont davantage intérêt à rechercher des sources complémentaires de valeur ajoutée.
Mais cette stratégie ne constitue pas une solution immédiate à la baisse de la demande mondiale.
Transformer localement un diamant ne crée pas nécessairement un marché supplémentaire pour le produit final. Si la demande mondiale diminue, le diamant taillé reste exposé aux mêmes tendances générales du marché.
L’intérêt de la transformation se situe ailleurs : conserver une part plus importante de la valeur créée, développer des emplois qualifiés et construire progressivement des compétences industrielles nationales.
L’enjeu des diamants synthétiques
La montée des diamants synthétiques complique encore davantage la situation.
Ces pierres, produites industriellement, ont profondément modifié l’environnement concurrentiel du diamant naturel sur certains segments du marché.
Pour les producteurs africains, cette évolution signifie que la stratégie ne peut pas reposer uniquement sur l’augmentation des volumes extraits.
La différenciation par la qualité, la traçabilité, l’origine et la certification devient progressivement plus importante.
Dans ce contexte, disposer localement de compétences capables d’intervenir sur plusieurs étapes de la chaîne de valeur peut également renforcer la capacité des pays producteurs à mieux contrôler la commercialisation de leur ressource.
De l’extraction à l’écosystème industriel
La transformation locale du diamant doit donc être envisagée comme une politique industrielle et non comme une simple obligation faite aux compagnies minières.
Pour être durable, elle nécessite un environnement complet : accès à l’énergie, formation professionnelle, financement, infrastructures, fiscalité adaptée, sécurité juridique, accès aux marchés et approvisionnement régulier en pierres brutes.
C’est à cette condition que la taille et le polissage peuvent devenir un véritable secteur industriel plutôt qu’une activité périphérique autour de l’exploitation minière.
L’expérience de l’Angola montre une progression rapide des capacités. La Namibie dispose d’un dispositif déjà structuré. L’Afrique du Sud expérimente depuis plusieurs années des mécanismes d’approvisionnement préférentiel. Le Botswana cherche encore le modèle permettant de concilier ambitions de transformation et contraintes de compétitivité.
L’Afrique face au défi de la valeur ajoutée
Au fond, la bataille autour du diamant renvoie à une problématique plus large des industries extractives africaines.
Pendant des décennies, le continent a principalement exporté des matières premières et importé une grande partie des produits transformés.
Le diamant offre une illustration particulièrement claire de cette équation : une ressource extraite en Afrique peut générer une valeur industrielle beaucoup plus importante une fois taillée, polie, certifiée et commercialisée.
La crise actuelle ne garantit pas la réussite de cette stratégie. Elle peut toutefois constituer un signal suffisamment fort pour accélérer les réformes.
Pour les producteurs africains, l’objectif ne devrait donc pas être uniquement de produire davantage de diamants, mais de retenir davantage de valeur autour de chaque carat extrait.
L’Angola semble actuellement avancer rapidement sur cette trajectoire, tandis que le Botswana, la Namibie et l’Afrique du Sud cherchent chacun à consolider leurs propres mécanismes.
La prochaine étape sera de savoir si ces initiatives peuvent dépasser le stade des unités industrielles isolées pour faire émerger de véritables pôles régionaux de transformation.
Dans un marché confronté à la baisse de la demande, à la concurrence des diamants synthétiques et à la pression sur les prix, la transformation locale n’est plus seulement une ambition industrielle. Elle devient un enjeu de résilience économique pour les producteurs africains.
Seyni T. Kassambara